서울 아파트 가격 단기 급등세 속에서 30대 신혼부부의 추격 매수(영끌)를 경계하는 목소리가 직장인 커뮤니티를 중심으로 제기됐다. 반도체 대장주인 SK하이닉스가 단기 급등 후 변동성에 직면한 상황에 빗대며 무리한 대출을 동반한 내 집 마련의 위험성을 지적하는 주장이다.
온라인 커뮤니티 블라인드에 글을 올린 작성자는 "지금 집을 사는 건 하이닉스를 250만 원에 매수하는 것과 다를 바 없는 상황"이라며 "단기간에 가격이 치솟은 데는 이유가 있겠지만, 그만큼 단기간에 급락할 가능성도 상존한다"고 적었다. 이어 "요즘 6억 원씩 대출을 일으켜 진입하는 이들이 많은데, 만약 매매가가 3억~4억 원씩 하락하면 감당할 수 있겠느냐"고 반문했다. 작성자는 전용면적 59㎡(25평)를 중심으로 형성된 30대 신혼부부의 포모(FOMO·상승장에서 소외되는 것에 대한 두려움) 장세를 지목하며 "매수 심리가 한 번 꺾이면 지난 코로나19 당시 하락기보다 충격의 골이 더 깊을 수 있다"고 경고했다.
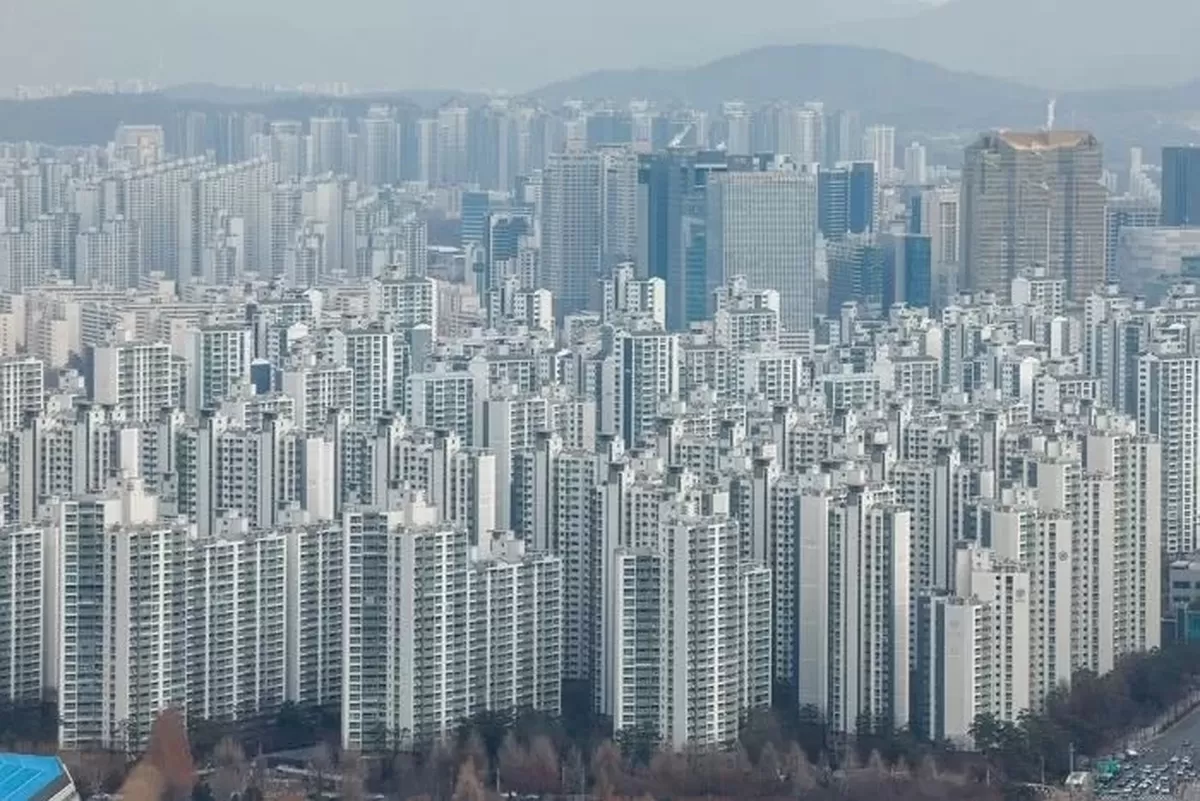
실제로 서울 및 수도권 준상급지 전용 59㎡ 아파트를 매입하기 위해 5억~6억 원 안팎의 주택담보대출을 실행하는 30대 신혼부부 사례는 시장에서 드물지 않게 나타난다. 연 4% 안팎의 금리를 적용해 6억 원을 30~40년 만기 원리금균등분할상환 방식으로 빌릴 경우, 매달 갚아야 하는 원리금만 250만~290만 원에 달한다.
 뉴스1
게시글을 접한 이용자들 사이에서는 대출 리스크에 대한 우려가 쏟아졌다. 한 네티즌은 "자산 가격이 영원히 우상향할 것이라는 확증 편향 속에서 원리금 상환 부담을 간과하는 이들이 많다"며 "만약 10억~12억 원대에 매수한 아파트가 3억 원 이상 조정을 받으면 자기자본 대부분이 잠식되는 깡통주택 위기에 직면할 수 있다"고 동조했다.
반면 공급 부족과 인플레이션을 고려할 때 실거주 목적의 매수를 주식 단기 투자와 단순 비교하기 어렵다는 반박도 맞섰다. 또 다른 이용자는 "서울 신축·준신축 20평대 물량은 향후 몇 년간 공급 가뭄이 확정된 상태"라며 "단기 시세 차익을 노린 갭투자가 아닌 실거주 1주택자라면 원리금 상환 여력을 갖춘 선에서 진입하는 것을 단순 투기로 치부할 수 없다"고 반박했다.
단기 급등에 따른 피로감과 과도한 대출 부담이 겹치면서, 내 집 마련에 나선 실수요자들의 매수 심리와 자산 하락 위험을 둘러싼 공방이 이어지고 있다.
 기사의 이해를 돕기 위한 자료사진 / gettyimagesBank